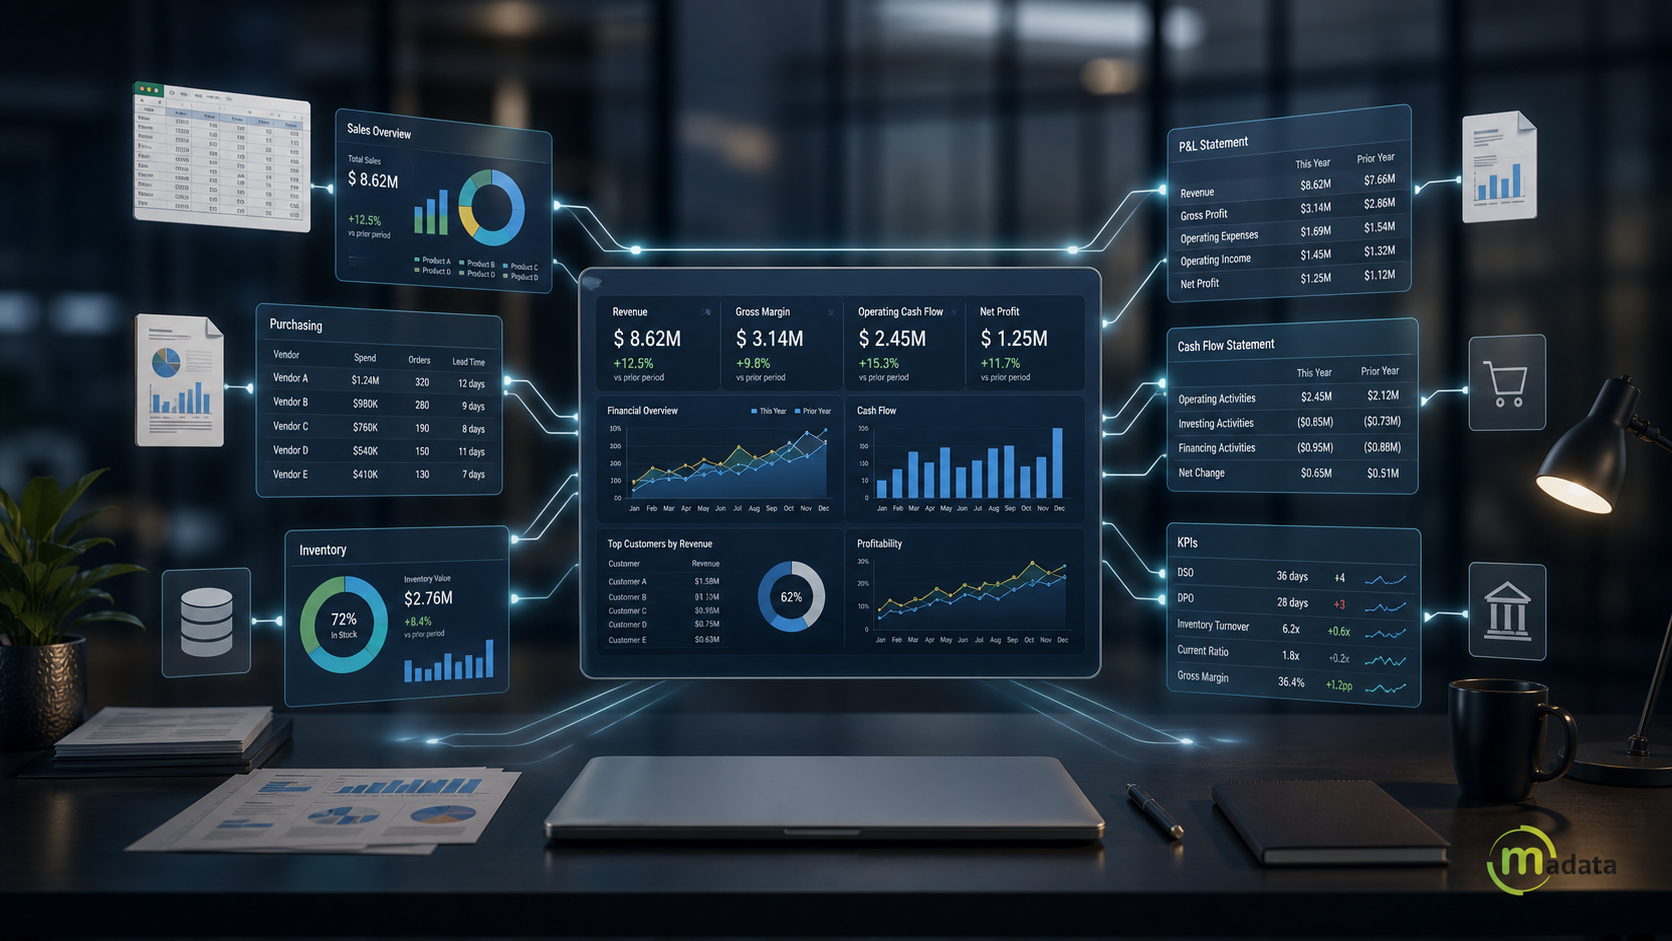
Cada mes, los equipos de finanzas de muchas empresas repiten el mismo proceso: consultan varios sistemas, cruzan cifras en hojas de cálculo, corrigen diferencias y preparan reportes que llegan a la dirección con días de retraso.
El costo va más allá del tiempo invertido. Cuando existen distintas versiones de una misma cifra, resulta difícil responder preguntas esenciales: ¿cuánto vendimos realmente?, ¿qué margen generamos?, ¿cuál es nuestra posición de caja?
Unificar los datos financieros significa establecer definiciones, fuentes y controles compartidos para que cada indicador sea consistente y verificable. Para lograrlo, la empresa necesita ordenar tanto la información como los procesos que la generan.Datos financieros fragmentados: un problema medible
El informe Future of Finance 2026, encargado por Intuit, se basa en una encuesta realizada en mayo de 2026 a 2,000 directores financieros, contralores y vicepresidentes de Finanzas de empresas estadounidenses con ingresos anuales de al menos 2.5 millones de dólares.
Entre sus resultados:
- 70% señaló que sus datos críticos estaban dispersos, sin una fuente única de información confiable.
- 51% del tiempo semanal de Finanzas se destinaba a trabajo manual, como conciliaciones, exportaciones, correcciones y armado de reportes.
- 57% reportó haber perdido una oportunidad de acción estratégica en los seis meses anteriores porque la información financiera llegó tarde.
- Solo 14% contó con datos del mismo día para su decisión importante más reciente.
Fuente: Intuit, Future of Finance 2026: resultados y metodología.
Estas cifras corresponden a la muestra estadounidense; no representan una medición de México o América Latina. Para las empresas de la región, ofrecen una referencia para evaluar cuánto trabajo manual y retraso existe en sus propios procesos.
¿Por qué no coinciden los reportes de Finanzas, Ventas y Operaciones?
Las diferencias no siempre son errores. Con frecuencia, cada área mide un momento distinto de la operación.
Ventas puede reportar pedidos confirmados; Operaciones, entregas realizadas; y Finanzas, ingresos reconocidos contablemente.
Las tres cifras pueden ser correctas, pero no representan lo mismo.
El problema aparece cuando todas se presentan bajo la misma etiqueta: “ventas del mes”.
Si además cada departamento mantiene sus propios archivos, aplica filtros diferentes o consulta la información en fechas distintas, explicar las variaciones se vuelve un trabajo recurrente.
Antes de crear otro reporte, conviene establecer qué mide cada indicador, de dónde proviene y cuándo se actualiza.
¿Qué es una fuente única de datos financieros?
Una fuente única de datos financieros es un esquema en el que cada indicador tiene una definición acordada, un origen autorizado y un responsable de su calidad.
Esto permite que las áreas consulten información consistente y que cualquier diferencia pueda explicarse mediante reglas documentadas.
Una empresa puede operar con un ERP, un CRM y un sistema de nómina, siempre que existan criterios claros para integrar y conciliar sus datos.
Para construir esta base se necesitan tres condiciones:
Definiciones compartidas: cada área entiende lo mismo por ingresos, margen, cartera o posición de caja.
Trazabilidad: es posible identificar los registros y criterios que dieron origen a una cifra.
Conciliación: las diferencias entre fuentes se revisan, explican y resuelven mediante un proceso establecido.
Un tablero de indicadores facilita la consulta, pero su utilidad depende de la calidad de los datos que lo alimentan.
Cinco pasos para construir información financiera confiable
El punto de partida puede ser concreto: elegir los indicadores que la dirección utiliza con mayor frecuencia y asegurar su consistencia antes de ampliar el esfuerzo.
1. Identificar las cifras críticas del negocio
Selecciona cinco indicadores que influyan en las decisiones de la empresa.
Por ejemplo:
- Ingresos del periodo.
- Margen bruto.
- Utilidad operativa.
- Posición de caja.
- Cartera vencida.
La selección debe responder a las necesidades del negocio. Una empresa comercial puede requerir especial atención al inventario, mientras que una empresa de servicios puede priorizar la rentabilidad por proyecto.
2. Documentar cómo se calcula cada indicador
Para cada cifra, define la fórmula, el sistema de origen, la fecha de corte, las exclusiones y la persona responsable de validarla.
Por ejemplo, un reporte de ventas debe aclarar si incluye impuestos, cómo trata las cancelaciones y devoluciones, y qué fecha utiliza para asignar las operaciones a un periodo.
Estas reglas permiten comparar resultados bajo los mismos criterios.
3. Localizar los reportes donde aparece cada cifra
Identifica dónde se presenta cada indicador: reportes gerenciales, tableros, archivos departamentales o documentos para la dirección.
Después, compara los resultados utilizando el mismo periodo y alcance.
Este ejercicio ayuda a detectar diferencias ocasionadas por filtros, capturas manuales o versiones desactualizadas.
4. Establecer la fuente autorizada y explicar las diferencias
Determina qué fuente se utilizará como referencia para cada indicador y alinea los reportes correspondientes.
Las diferencias legítimas deben conservar su explicación.
Un reporte de pedidos y uno de ingresos contables pueden mostrar importes distintos; sus nombres y definiciones deben permitir entender por qué.
El objetivo es que cada cifra tenga un significado claro y un origen verificable.
5. Mantener un calendario de revisión
Define cuándo se revisarán los indicadores, quién validará las conciliaciones y cómo se dará seguimiento a las diferencias pendientes.
Una vez estabilizadas las primeras cinco cifras, incorpora nuevos indicadores.
Así, el gobierno de datos financieros se convierte en una práctica cotidiana con responsables y entregables claros.
¿Cómo medir el avance?
Para evaluar la mejora, conviene observar tanto la consistencia de los datos como el esfuerzo necesario para producirlos.
Tiempo de cierre contable.
Cuántos días transcurren entre el cierre del periodo y la disponibilidad de reportes revisados.
Conciliaciones completadas en fecha.
Qué proporción de las revisiones se concluye dentro del plazo acordado.
Diferencias sin explicación.
Cuántas discrepancias siguen abiertas entre reportes que deberían presentar el mismo resultado.
Tiempo dedicado a preparar y analizar información.
Cuántas horas se destinan a capturar, corregir y consolidar datos, y cuántas a interpretar los resultados.
Por ejemplo, si una empresa completa a tiempo 16 de 20 conciliaciones programadas, su cumplimiento es de 80%.
Este cálculo ilustrativo permite establecer una línea base y comparar el avance mensual; no representa un promedio de la industria.
Lo importante es medir con criterios constantes y verificar que una mayor velocidad no comprometa la calidad de la revisión.
¿Cuándo conviene revisar el sistema de gestión de la empresa?
Si el equipo necesita exportar, copiar y corregir información cada vez que prepara un reporte, vale la pena revisar cómo se conectan los procesos del negocio.
Algunas señales son:
- Las ventas, compras e inventarios se registran en herramientas desconectadas.
- Un mismo movimiento se captura varias veces.
- Los reportes dependen de archivos que solo una persona sabe actualizar.
- Es difícil relacionar una cifra financiera con la operación que la originó.
- El crecimiento de la empresa aumenta el trabajo manual de consolidación.
En estos casos, además de documentar reglas y responsables, conviene evaluar un sistema de planificación de recursos empresariales o ERP que integre las áreas involucradas.
La evaluación debe considerar los procesos, las integraciones y los reportes que necesita la empresa, así como los controles que deberá mantener.
¿Cómo ayuda SAP Business One a integrar la información del negocio?
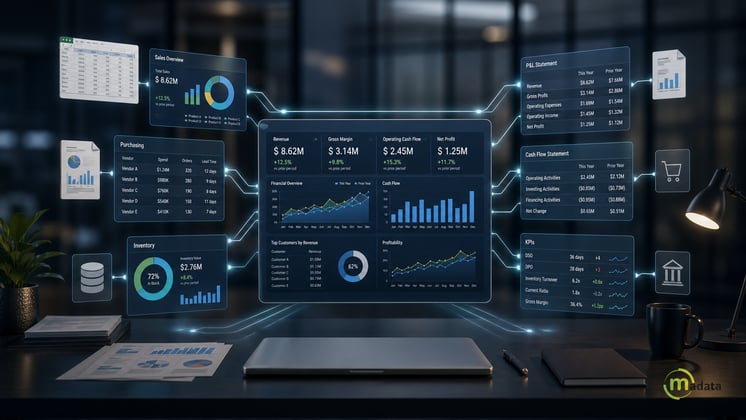
SAP Business One es un ERP para pequeñas y medianas empresas que integra finanzas, contabilidad, compras, inventarios, ventas y relaciones con clientes, además de ofrecer herramientas de análisis e informes.
Estas capacidades permiten gestionar áreas clave desde una misma solución.
Fuente: SAP, funcionalidades de SAP Business One.
Para una empresa que trabaja con información dispersa, estas capacidades pueden servir como base para conectar la gestión financiera con la operación diaria y reducir la dependencia de archivos separados.
Su contribución a la confiabilidad de los reportes depende también de la implementación: un catálogo de cuentas bien estructurado, datos maestros depurados, criterios de registro consistentes y responsables definidos.
Si la empresa utiliza otras aplicaciones o administra varias entidades, es necesario evaluar las integraciones y los requisitos de consolidación correspondientes.
Centralizar procesos es un paso importante; mantener información confiable requiere controles continuos.
De reportes dispersos a una operación integrada con Madata
Construir información financiera confiable comienza con acciones concretas: definir los indicadores, identificar sus fuentes y mantener una disciplina de conciliación.
El siguiente paso es contar con una plataforma que acompañe esa forma de trabajar.
En Madata acompañamos a las empresas en la revisión de sus procesos y necesidades de información para evaluar cómo SAP Business One puede apoyar una gestión más integrada.
Si tu equipo dedica demasiado tiempo a unir archivos y explicar diferencias entre reportes, podemos ayudarte a identificar qué procesos conviene conectar y qué alcance de implementación necesita tu empresa.
Conversemos sobre cómo SAP Business One puede ayudarte a integrar finanzas, ventas, compras e inventarios y construir una base más confiable para las decisiones de tu negocio.